La prețul mediu de 2.034 EUR/mp (septembrie 2026, Imobiliare.ro), un apartament de 2 camere de circa 50 mp costă în jur de 101.700 EUR, unul de 3 camere de 70 mp 142.400 EUR, iar o garsonieră de 30 mp 61.000 EUR.
La prețul mediu de 2.034 €/mp (septembrie 2026, Imobiliare.ro), un apartament cu 2 camere de circa 50 mp din Sibiu costă în jur de 101.700 de euro. Salariul mediu net din județ e 6.025 de lei, iar cel median - salariul sibianului tipic - e cu aproape un sfert mai mic. Am pus toate aceste cifre față în față cu regulile reale de creditare, ca să răspundem la întrebarea pe care ne-o pun aproape toți clienții: cine își mai permite, de fapt, să cumpere în Sibiu?
Răspunsul scurt: cuplurile. Răspunsul lung, cu toate calculele, mai jos.
Pe scurt
- Un apartament de 2 camere în Sibiu costă în jur de 101.700 €, unul de 3 camere 142.400 € (2.034 €/mp, septembrie 2026, Imobiliare.ro).
- Pentru un credit pe 2 camere îți trebuie un venit net de ~6.730 lei/lună - peste salariul mediu din județ (6.025 lei, INS).
- Un singur salariu median nu ajunge pentru 2 camere. Două salarii mediane îl deblochează. Piața din Sibiu e o piață de cupluri.
- Accesibilitatea se deteriorează: un apartament de 70 mp costa 8,8 ani de salariu în 2024 - acum costă 10,3 ani.
Cât costă un apartament în Sibiu în 2026?
Am analizat toate anunțurile active de vânzare din Sibiu, Șelimbăr, Cisnădie și Cristian - 3.705 apartamente unice, după eliminarea dublurilor dintre platforme. Iată tabloul complet:
Prețul median cerut, pe tipuri de apartamente (zona Sibiu, iunie 2026)
Sursa: analiză Vianto Properties pe 3.705 anunțuri active (Sibiu, Șelimbăr, Cisnădie, Cristian), iunie 2026. Prețuri cerute, nu de tranzacționare.
Câteva nuanțe care contează. În primul rând, acestea sunt prețuri cerute - tranzacțiile se închid de regulă cu 2-5% sub prețul din anunț, în funcție de cât de realist a fost stabilit.
Prețul mediu pe metru pătrat în Sibiu a ajuns la 2.034 € în septembrie 2026, cu 7,4% peste anul trecut (Imobiliare.ro). Pentru context: în 2019, media anuală era 963 €/mp. Prețurile s-au dublat în șapte ani - un ritm mediu de aproximativ 11% pe an, mai rapid decât orice formă de economisire clasică.
Salariile din Sibiu: media arată bine, mediana spune adevărul
Sibiul stă bine la salarii - pe hârtie chiar foarte bine. Salariul mediu net pe județ a ajuns la 6.025 lei, peste media națională de 5.820 lei (iulie 2026, INS). Mai mult, în ianuarie 2026 Sibiul a înregistrat cea mai mare creștere salarială anuală din România: +9,5%, într-un an în care patru județe au avut scăderi nominale. Doar cinci centre economice din țară depășesc media națională: București, Cluj, Timiș, Sibiu și Ilfov.
Acum partea mai puțin comodă. Salariul mediu e o cifră statistică pe care majoritatea angajaților nu o ating. La nivel național, distribuția salariilor de bază arată așa (Ministerul Muncii, 31 decembrie 2025):
Distribuția angajaților după salariul net de bază (România, dec. 2025)
Sursa: Ministerul Muncii, salariile de bază din contracte la 31 dec. 2025. Câștigurile totale (cu sporuri și bonusuri) sunt ceva mai mari.
Citirea corectă: 58% dintre angajații din România au salariul de bază sub 4.150 lei net, iar 76% câștigă sub salariul mediu. Doar 3% trec de 15.000 lei net - dar exact aceste salarii rare trag media în sus pentru toți ceilalți.
Aplicat la Sibiu, raportul național dintre mediană și medie duce la un salariu median estimat de aproximativ 4.570 lei net. Cu alte cuvinte: sibianul tipic - nu cel din statistici, ci cel de la mijlocul distribuției - duce acasă cam trei sferturi din "salariul mediu" despre care se scrie în presă.
Mai e un detaliu pe care îl simte oricine își face cumpărăturile: creșterile salariale nominale au fost mâncate de inflație. Cu inflația anuală la 6,17% (august 2026, INS), sibianul are mai mulți lei în cont, dar cumpără cu ei mai puțin. Pe piața imobiliară, asta înseamnă că avansul se strânge mai greu, chiar dacă cifrele din fluturaș cresc.
Ce venit îți trebuie ca să cumperi cu credit?
Regulile creditării sunt fixe și nu țin cont de entuziasm: rata totală nu poate depăși 40% din venitul net al gospodăriei (regulament BNR), avansul minim e 15% pentru prima locuință, iar creditele se dau pe maximum 30 de ani. Dobânzile fixe promoționale (primii 3-5 ani) pornesc de la circa 5,9% pe an; IRCC, indicele pentru dobânzile variabile, e 5,57% (BNR), la care banca adaugă o marjă de obicei în jur de 2 puncte procentuale.
Am calculat venitul net necesar pentru fiecare tip de apartament, la credit pe 30 de ani cu dobândă fixă de 5,9%:
Cifra care spune tot: pentru un apartament de 2 camere îți trebuie peste 6.700 de lei net pe lună - cu circa 12% peste salariul mediu și cu aproape 50% peste salariul median. Singura categorie accesibilă unui singur salariu median rămâne apartamentul de 1 cameră: venitul necesar, 4.037 lei, e sub mediana estimată. Nu e o coincidență că garsonierele și apartamentele mici se vând cel mai repede.
Dobânda schimbă dramatic pragurile. Același apartament de 2 camere, la diverse dobânzi:
Diferența dintre dobânda fixă promoțională și cea variabilă înseamnă 503 lei pe lună la același apartament - și un prag de venit cu aproape 1.260 de lei mai sus. De aceea recomandarea practică standard: fixează dobânda pe perioada maximă disponibilă și refinanțează când piața o permite. Mecanica detaliată a creditului am explicat-o în ghidul creditului ipotecar în Sibiu.
Cine își permite ce: harta reală a accesibilității
Aici e miezul analizei. Pentru șase profiluri de venit am calculat bugetul maxim de achiziție (credit la limita BNR plus avansul de 15%) și am verificat ce tip de apartament intră în acel buget:
Procentul din ofertă accesibil fiecărui profil de venit (dobândă fixă 5,9%)
Calcul Vianto: credit 30 ani, rată max. 40% din venit, avans 15%, fără alte rate. Stoc: 3.705 anunțuri active, iunie 2026.
Să traducem fiecare treaptă în viața reală.
Salariul minim (2.574 lei net): buget maxim de aproximativ 39.000 €. Practic doar garsoniere de renovat din zone periferice. Pentru acest segment, cumpărarea e blocată; chiria e singura opțiune locativă.
Un salariu median (~4.570 lei): buget de circa 69.000 €. Acoperă garsoniere și, ocazional, apartamente de 2 camere mici, de renovat, în zonele mai puțin căutate. Peste prețul estimat al garsonierei (61.000 €). Mesajul pieței e clar: persoana singură cu venit obișnuit cumpără o cameră, nu două.
Un salariu mediu (6.025 lei): buget de circa 91.000 €. Se deschid apartamente de 2 camere din segmentul inferior, în cartierele consacrate dar nu premium. Tot insuficient pentru un apartament de 2 camere la prețul mediu (101.700 €).
Cuplul cu două salarii mediane (~9.130 lei): aici se rupe bariera. Buget de circa 138.000 €, care acoperă apartamentul de 2 camere la prețul mediu și se apropie de cel de 3 camere (142.400 €). Două venituri obișnuite cumpără; unul singur, nu. Asta e propoziția care definește piața din Sibiu în 2026.
Cuplul mediană + mediu (~10.590 lei): acoperă și apartamentul de 3 camere. Cuplul cu două salarii medii (12.050 lei): practic tot, mai puțin segmentul premium.
Bariera de care se vorbește prea puțin: avansul
Toată discuția publică e despre rate și dobânzi. În practică, obstacolul care decide cine cumpără e avansul. Pentru un apartament de 2 camere de 101.700 €, cei 15% înseamnă 15.255 € - aproximativ 80.000 de lei. Pentru 3 camere: 21.360 € (112.100 lei).
Cât durează să strângi suma asta? Un cuplu cu două venituri mediane care economisește disciplinat 20% din venit pune deoparte circa 1.830 lei pe lună. Avansul pentru 2 camere se adună în aproximativ 3,6 ani. Pentru 3 camere, unui cuplu mediană + mediu îi trebuie circa 4,4 ani.
Aici apare cercul vicios al chiriașului: în acești ani de economisire, gospodăria plătește chirie - mediana pe 2 camere e 400 € pe lună (2.100 lei). Exact banii care altfel ar fi accelerat economisirea. Cine primește ajutor la avans (de la părinți, dintr-o moștenire, din diaspora) sare peste anii ăștia; cine nu, rămâne în urmă nu din cauza ratei - pe care de multe ori și-ar permite-o - ci din cauza pragului de intrare.
Comparația brută rată vs. chirie, la zi: rata pentru un apartament de 2 camere de 101.700 € e 2.692 lei, chiria mediană pentru același tip e 2.100 lei. Rata e cu 28% mai mare. Plătești diferența pentru a deveni proprietar - dar doar dacă ai trecut deja de bariera avansului.
Trendul îngrijorător: accesibilitatea scade de doi ani
Sibiul rămâne un oraș în care salariile țin încă pasul cu prețurile mai bine decât în majoritatea țării. Dar direcția s-a schimbat vizibil:
*Media lunilor ianuarie-mai 2026. Sursa: INS (salarii), Imobiliare.ro (prețuri), calcul Vianto.
În 2023 și 2024, un salariu mediu cumpăra 0,66 metri pătrați de locuință. În 2026 cumpără 0,57. Pare o diferență mică - până o înmulțești cu cei 70 de metri pătrați ai unui apartament de familie: de la 8,8 la 10,3 ani de muncă, în doar doi ani. Prețurile cresc cu 7,4% pe an, iar inflația de 6,17% (august 2026) mănâncă din puterea reală de cumpărare a salariului. Dacă ritmul se menține, Sibiul își consumă în doi-trei ani avantajul de accesibilitate care îl diferențiază azi.
Sibiu vs. restul țării: locul 3, dar cu rezerve
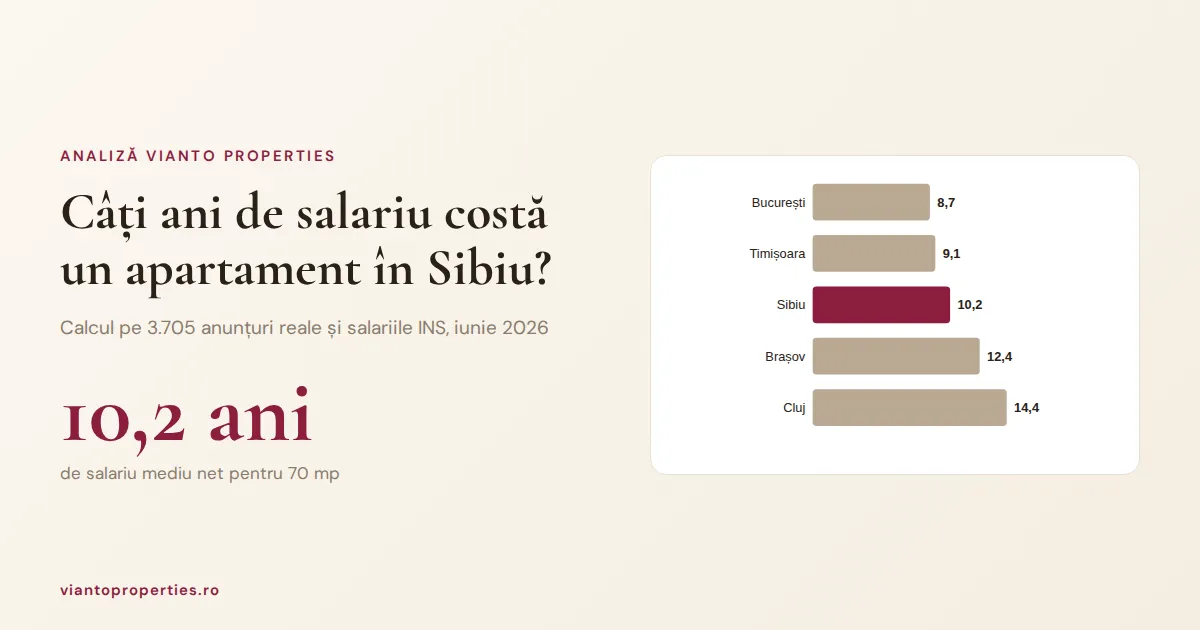
Câți ani de salariu mediu net local costă un apartament de 70 mp (2026)
Calcul Vianto: 70 mp × preț mediu €/mp (Imobiliare.ro, mai 2026) ÷ salariu mediu net anual local (INS, martie 2026).
Raportat la salariile locale, Sibiul e al treilea cel mai accesibil oraș mare din România. Comparațiile concrete sunt grăitoare. Un clujean care își vinde apartamentul de 70 mp (circa 232.000 € la prețurile Clujului) poate cumpăra în Sibiu unul echivalent și rămâne cu aproximativ 90.000 €. Un brașovean plătește acasă cu 13% mai mult pe metru pătrat, la salarii cu 6% mai mici decât în Sibiu.
De ce contează asta pentru un cumpărător local? Pentru că accesibilitatea relativă atrage migrație internă - iar județul Sibiu câștigă net aproximativ 3.000 de oameni pe an din restul țării (INS, 2023). Acești oameni cumpără sau închiriază, susținând cererea. E unul dintre motivele structurale pentru care o corecție severă de preț e puțin probabilă aici, chiar dacă volumele de tranzacționare scad - am detaliat fenomenul în radiografia completă a pieței.
"Aștept să scadă prețurile" - merită?
Întrebarea legitimă a oricui privește aceste cifre. Am rulat scenariul: ce s-ar întâmpla dacă prețurile ar scădea mâine cu 10%?
Pentru cuplul cu venituri mediane, accesul ar crește - o îmbunătățire reală, dar nu o transformare: cuplul avea deja acces la majoritatea pieței. Pentru single-ul cu venit median, accesul s-ar îmbunătăți doar marginal. Nici o corecție de 10% - eveniment rar, care în piețele imobiliare vine de obicei la pachet cu recesiune și nesiguranța locului de muncă - nu transformă fundamental poziția cumpărătorului singur.
Între timp, istoricul e necruțător cu cei care au așteptat: prețurile din Sibiu au crescut în medie cu aproximativ 11% pe an din 2019 încoace. Cine a amânat cumpărarea din 2021 pentru "corecția care vine" plătește azi cu 40-50% mai mult, la dobânzi comparabile. Asta nu e o garanție pentru viitor - e doar costul măsurat, până acum, al așteptării.
Ghid practic, pe situații
Ești singur, cu venit în jurul medianei: ținta realistă e segmentul de 1 cameră (în jur de 61.000 €) sau 2 camere compacte sub 90.000 €. Yield-ul de închiriere pe garsoniere e cel mai bun din piață (5,9% brut) - dacă peste câțiva ani treci la ceva mai mare, garsoniera se închiriază ușor. Avans peste 15% = rată semnificativ mai mică.
Sunteți doi, venituri obișnuite: aveți acces la două treimi din piață. Nu vă grăbiți la prima vizionare - puterea voastră de negociere e bună exact în segmentul 95.000-150.000 €. Verificați diferența fix vs. variabil pe oferta concretă a băncii: la 101.700 €, înseamnă 503 lei pe lună.
Familie în creștere, căutați 3 camere: venitul necesar e 9.423 lei net pe gospodărie la dobândă fixă. Dacă aveți deja un apartament de 2 camere, vânzarea lui acoperă integral avansul și o parte din credit - tranzacția în lanț (vânzare + cumpărare) e scenariul standard pe care îl gestionăm cel mai des.
Cumperi pentru închiriere: randamentele brute: 5,9% la 1 cameră, 4,7% la 2 camere, 4,2% la 3 camere. Plus aprecierea de capital, care în ultimii 7 ani a fost de ~11% pe an - dar pe care nimeni serios nu o garantează înainte. Calculul complet de randament l-am detaliat în calculatorul de randament pentru chirii.
Concluzia
Piața din Sibiu nu e închisă - e selectivă. Premiază gospodăriile cu două venituri, cumpărătorii cu avansul pregătit și pe cei care înțeleg diferența dintre salariul mediu din statistici și banii lor reali. Pentru ei, Sibiul rămâne unul dintre cele mai raționale orașe mari din România în care să cumperi: al treilea cel mai accesibil raportat la salarii, cu cerere demografică solidă și ofertă nouă limitată.
Pentru toți ceilalți, vestea sinceră e că fereastra se îngustează cu fiecare an în care prețurile cresc cu 7,4% iar salariile reale stagnează. Cifrele actualizate lunar - prețuri, tranzacții, dobânzi - le găsești pe pagina noastră de analiză a pieței imobiliare. Iar despre direcția în care se mută cererea - spre Șelimbăr, Cisnădie și restul inelului suburban - am scris în analiza demografică a zonei.
Cauți un apartament în Sibiu sau vrei o evaluare realistă a bugetului tău? Echipa Vianto Properties lucrează zilnic cu aceste cifre. Sună-ne la +40 791 710 606, scrie-ne la office@vianto.ro sau vezi proprietățile disponibile.
Oferte Vianto Properties în Sibiu:
Întrebări frecvente
Cât costă un apartament de 2 camere în Sibiu în 2026?
La prețul mediu de 2.034 €/mp (septembrie 2026, Imobiliare.ro), un apartament cu 2 camere de circa 50 mp costă în jur de 101.700 €.
Ce venit îmi trebuie pentru un credit ipotecar pe un apartament de 2 camere?
Aproximativ 6.730 lei net pe lună, la dobândă fixă de 5,9%, credit pe 30 de ani, avans 15% și rată de maximum 40% din venit (regula BNR). La dobândă variabilă (IRCC 5,57% + marjă), venitul necesar urcă la circa 7.988 lei.
Este Sibiul un oraș scump la apartamente față de restul țării?
Raportat la salariile locale, nu: un apartament de 70 mp costă 10,3 ani de salariu mediu net, față de 14,3 ani în Cluj-Napoca și 12,5 în Brașov. Doar București (8,8) și Timișoara (9,3) stau mai bine. Accesibilitatea se deteriorează însă: în 2024 erau 8,8 ani.
Cât avans îmi trebuie pentru un apartament în Sibiu?
Minimum 15% din preț. Pentru un apartament de 2 camere de 101.700 € asta înseamnă 15.255 €, adică aproximativ 80.000 lei. Un cuplu care economisește 20% din venituri strânge această sumă în circa 3,6 ani.
Merită să aștept să scadă prețurile în Sibiu?
Istoricul nu a răsplătit așteptarea: prețurile au crescut în medie cu ~11% pe an din 2019. Chiar și o corecție de 10% ar îmbunătăți doar marginal accesul unui cumpărător singur cu venit median. Cererea demografică și oferta nouă limitată susțin prețurile.
Prețul corect de vânzare se stabilește din tranzacții comparabile din zona ta, nu din prețurile cerute în anunțurile din jur. Poți cere o evaluare gratuită a proprietății, cu răspuns în 24 de ore, sau poți discuta cu echipa Vianto Properties înainte să decizi.