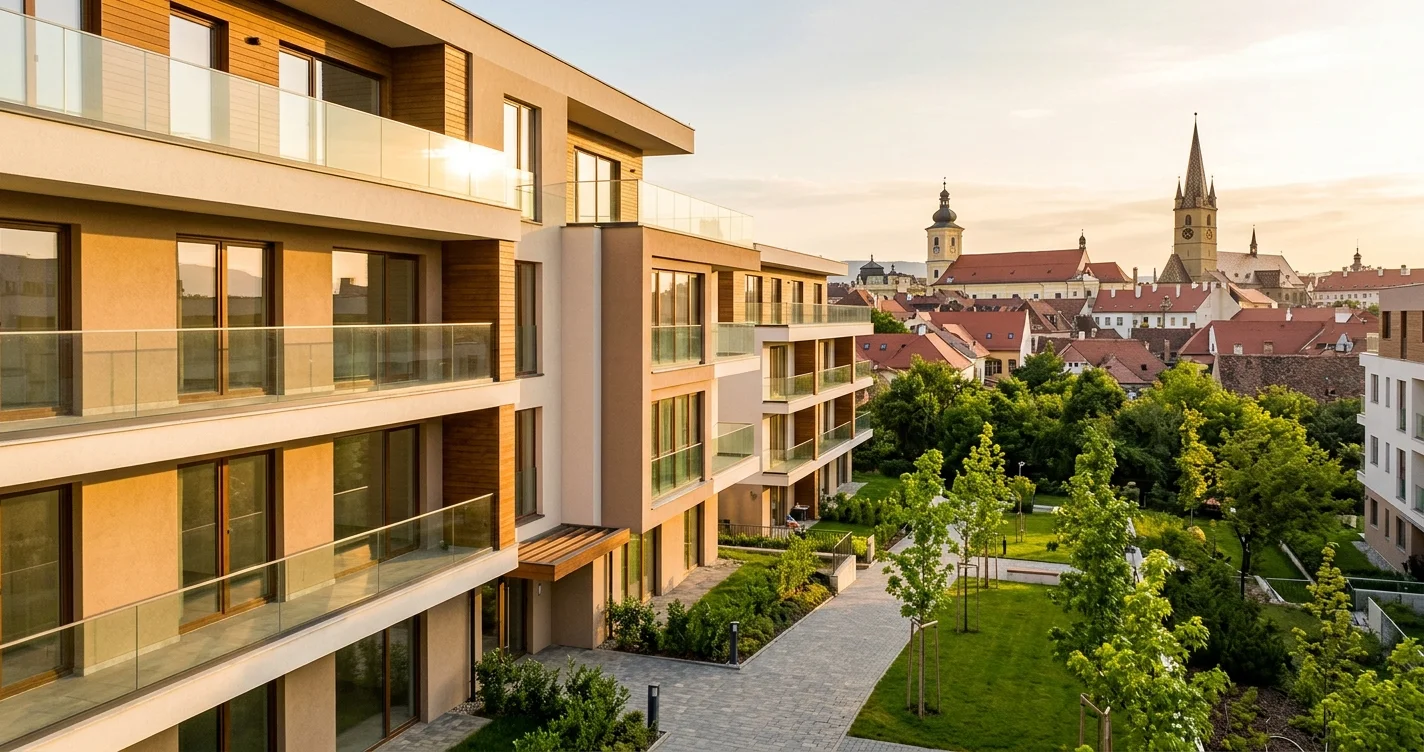
Sie sehen sich eine Wohnung an und sie gefällt Ihnen. Dann stellt sich die drängende Frage: „Kaufe ich sie jetzt, zum heutigen IRCC-Satz, oder warte ich noch?“ Im Jahr 2026 ist die Entscheidung nicht mehr nur eine Frage des Gefühls. Es geht um Zahlen, um den „geforderten Preis“ im Vergleich zum „tatsächlich gezahlten Preis“ und darum, wie stark Sie der „Schuldendienst“ jeden Monat belastet. In Sibiu hat der durchschnittliche geforderte Preis 2.034 EUR/m² erreicht, laut Imobiliare.ro (September 2026). Und der Markt steht nicht still: 936 Transaktionen im Juni 2026 laut Daten der ANCPI. Mit einem IRCC von 5,57 % (BNR) braucht ein Hypothekarkredit einen Plan. Die gute Nachricht: Wenn Sie den Standort richtig wählen und gut verhandeln, können Sie eine Wohnung mit Hypothekarkredit in Sibiu finden, die langfristig sinnvoll ist. 2.034 EUR/m²
Key Takeaways (2026, reale Zahlen)
- IRCC: 5,57% (gültig ab Oktober 2026), nach BNR – Zinsindikatoren.
- ROBOR 3M: 5,84% (August 2026), gemäß BNR - ROBOR-Notierungen.
- Durchschnittlicher Angebotspreis Sibiu: 2.034 EUR/m², gemäß Imobiliare.ro (September 2026).
- Transaktionen Sibiu: 936/Monat im Juni 2026, +26,7% YoY, gemäß ANCPI - Transaktionsstatistiken.
- Neue Hypotheken: 500/Monat im Juni 2026, gemäß ANCPI - Hypothekenstatistiken.
Inhaltsverzeichnis
- 1) Kontext 2026: Wohnung Hypothekendarlehen Sibiu IRCC und Marktpuls
- 2) IRCC 2026 und echtes Budget: So berechnen Sie Ihren Schuldendienst
- 3) Stadtteile Sibiu: Lebensstil, Lage und Gegenden mit hoher Liquidität
- 4) Geforderte Preis vs. Transaktionspreis: Verhandlungsspielraum in Sibiu
- 5) Dokumente, Bank, Hypothek Rang I: Checkliste ohne Überraschungen
- 6) Strategie 2026: So wählen Sie eine Wohnung, die ihren Wert behält
- FAQ: Häufig gestellte Fragen zu Hypothekendarlehen und IRCC
1) Kontext 2026: Wohnung Hypothekendarlehen Sibiu IRCC und der Puls des Marktes
Was der Markt dir sagt, ohne Geschichten
In Sibiu ist der Markt eindeutig in einem Aufwärtstrend. Der durchschnittliche Angebotspreis liegt bei 2.034 EUR/m², laut Imobiliare.ro (September 2026). Die jährliche Wachstumsrate beträgt +7,4% YoY. Das bedeutet nicht, dass jede Immobilie wertvoll ist. Es bedeutet, dass Sie auf die Lage und die Bauqualität achten müssen.
Beim Volumen gibt es ein starkes Signal. Im Juni 2026 wurden laut ANCPI 936 Transaktionen registriert, mit +26,7 % YoY. Parallel wurden im selben Monat ebenfalls laut ANCPI 500 neue Hypotheken eingetragen. Praktisch bleibt der Kredit der Motor des Marktes. Das macht das Thema „Hypothekarkredit Wohnung Sibiu IRCC“ relevant.
IRCC und die Psychologie des Käufers im Jahr 2026
Mit dem IRCC 5,57 % (BNR) werden viele Käufer vorsichtiger. Sie kaufen nicht mehr „was sich gerade bietet“. Sie suchen Immobilien, die sich leicht verkaufen lassen. Das bedeutet Lage mit hoher Liquidität, gute Raumaufteilung und einfache Erreichbarkeit. In solchen Lagen wird das Angebot schnell knapp. Manchmal entsteht sogar begrenzter verfügbarer Bestand bei den gefragten Wohnungstypen.
Gleichzeitig kann der Markt auf überverkauften Segmenten auch Abkühlungszeichen zeigen. Hier entstehen große Unterschiede zwischen Angebotspreis und Transaktionspreis. Wenn Sie sich gut vorbereiten, können Sie einen realistischen Verhandlungsrabatt erzielen. Verlassen Sie sich nicht auf Glück. Verlassen Sie sich auf Daten und eine Strategie.
Sibiu im nationalen und regionalen Kontext
Preislich gehört Sibiu in die Liga der großen Städte. Im Vergleich: Cluj-Napoca liegt bei 3.316 EUR/mp, Bukarest bei 2.312 EUR/mp, Brașov bei 2.309 EUR/mp, und Sibiu bei 2.034 EUR/mp, laut Imobiliare.ro (September 2026). Constanța liegt bei 2.020 EUR/mp, Iași bei 2.000 EUR/mp, Timișoara bei 1.984 EUR/mp, Oradea bei 1.885 EUR/mp.
| Stadt | Durchschnittlich geforderte Preis (EUR/m²) | Quelle |
|---|---|---|
| Cluj-Napoca | 3.316 | Imobiliare.ro, September 2026 |
| București | 2.312 | Imobiliare.ro, September 2026 |
| Brașov | 2.309 | Imobiliare.ro, September 2026 |
| Sibiu | 2.034 | Imobiliare.ro, September 2026 |
| Constanța | 2.020 | Imobiliare.ro, September 2026 |
| Iași | 2.000 | Imobiliare.ro, September 2026 |
| Timișoara | 1.984 | Imobiliare.ro, September 2026 |
| Oradea | 1.885 | Imobiliare.ro, September 2026 |
Das praktische Fazit: Sibiu ist nicht „günstig“, hat aber eine anhaltende Nachfrage. Und die Grundlagen bleiben solide, vor allem in Gegenden mit guter Infrastruktur. Wenn Sie aktuellen Kontext wünschen, besuchen Sie unsere Seite zum Immobilienmarkt. Für ähnliche Ratgeber finden Sie außerdem den Blog von Vianto Properties.
Möchten Sie sehen, welche Optionen es jetzt gibt, ohne Zeit zu verschwenden? Gehen Sie direkt auf Vianto Properties und teilen Sie uns Ihr Budget mit.
2) IRCC 2026 und das reale Budget: wie Sie Ihren Schuldendienst berechnen
IRCC vs ROBOR: warum es in der Kreditdiskussion wichtig ist
Im Jahr 2026 beginnt die Zins-Diskussion mit Indikatoren. Sie haben IRCC 5,57% (gültig ab Oktober 2026) und ROBOR 3M 5,84% (August 2026), nach BNR. Ich mache keine Versprechungen. Jede Bank hat Margen und Bedingungen. Aber der Indikator gibt Ihnen die Richtung. Wenn IRCC hoch ist, steigt der „Schuldendienst“. Das ändert Ihr akzeptables maximales Budget.
Für eine Hypothek auf eine Wohnung in Sibiu (IRCC) gilt eine einfache Regel: Kaufe nicht an der maximalen Grenze. Lass Spielraum für Schwankungen. Der Zinssatz kann sich ändern. Und die Lebenshaltungskosten steigen. Hinzu kommt die Inflation von 6,17% YoY (August 2026), laut INS. Ignoriere den Kontext nicht.
Budget in Lei, Preis in Euro: Wie schützt man sich
In Sibiu werden die meisten Immobilien in Euro angeboten. Ihre Einnahmen sind in Lei. Hier entsteht das Wechselkursrisiko. Im August 2026 lag der EUR/RON-Durchschnitt bei 5,2498, laut BNR. Kursschwankungen wirken sich auf Anzahlungen, Raten und Ersparnisse aus.
Was tun Sie praktisch? Erstellen Sie Ihr Budget auf Basis eines konservativen Szenarios. Nicht auf Basis des optimistischen. Dann prüfen Sie, ob noch Platz für Möblierung, Steuern und Reparaturen bleibt. Falls nicht, reduzieren Sie Ihre Ansprüche. Oder suchen Sie eine Gegend mit ausgewogeneren Marktpreisen.
Durchschnittliches Gehalt und Realität vor Ort
Das durchschnittliche Nettoeinkommen im Kreis Sibiu beträgt 6.025 RON, nach lokalen aggregierten Daten. Das nationale Nettoeinkommen beträgt 5.820 RON (Juli 2026). Nicht jeder verdient den Durchschnitt. Aber der Durchschnitt zeigt Ihnen den Druck auf die Erschwinglichkeit. Wenn Gehälter langsamer steigen als Preise, werden Käufer aufmerksamer bei Verhandlungsspielräumen.
In einem steigenden Markt schaut die Bank auf Stabilität. Sie schauen auf Nachhaltigkeit. Die richtige Frage lautet nicht „Was gibt mir die Bank?“, sondern „Wie viel kann ich ohne Stress zahlen?“. Darin liegt das Wesen einer klug gekauften Wohnung mit Hypothekarkredit in Hermannstadt, IRCC.
Checkliste für das Budget vor Besichtigungen
- Legen Sie die maximale Summe für die Schuldentilgung fest, ohne sich zu beengen.
- Trennen Sie die Anzahlung vom Notfallfonds. Vermischen Sie diese nicht.
- Berechnen Sie die Notarkosten und die Steuer auf die Eigentumsübertragung.
- Berücksichtigen Sie den EUR/RON-Kurs. Der Durchschnitt des August 2026 betrug 5,2498 (BNR).
- Planen Sie Spielraum für Möblierung und Reparaturen ein. Kaufen Sie nicht „auf den Cent genau“.
Wenn Sie Ihren Fall besprechen möchten, besuchen Sie unsere Kontaktseite. Wir sagen Ihnen direkt, was zu Ihrem Budget in Sibiu passt.
3) Stadtteile Sibiu: Lebensstil, Lage und Gegenden mit hoher Liquidität
Warum ist die Lage wichtiger als die Ausstattung
Die Ausstattung ändert sich. Die Lage bleibt. Wenn Sie eine Wohnung mit Hypothek in Sibiu kaufen, interessieren Sie zwei Dinge: Wie leicht verkaufen Sie sie und wie leicht vermieten Sie sie. Das hängt von der Lage, der Erreichbarkeit, den Schulen, dem Verkehr und dem Flair der Zone ab. In Zonen mit hoher Liquidität bewegen sich gute Immobilien schnell. Dort entsteht auch ein Angebotsmangel bei bestimmten Typologien.
Sibiu hat einen klaren Vorteil: Es ist eine kompakte Stadt. Aber die Unterschiede zwischen den Stadtteilen sind real. Einige sind für ruhiges Leben. Andere sind für urbanes Tempo. Und einige sind für Investitionen, mit Fokus auf Bruttorendite und Nettoyield. Wenn Sie allgemeinen Kontext über die Stadt möchten, finden Sie auch die Wikipedia-Seite über Sibiu.
Zentrum und Ultrazentrum: zu Fuß erreichbar, Kultur, aber Vorsicht vor Gebäudezustand
Im Zentrum und im Ultracentral zahlen Sie für den Lebensstil. Sie haben Cafés, Veranstaltungen, Museen, alles in Fußnähe. Für manche ist das „das echte Sibiu“. Als Investition kann es interessant sein, sollte aber sorgfältig analysiert werden. Altbauten können technische Besonderheiten haben. Prüfen Sie Bausubstanz, Instandhaltung und Historie. Zudem kann das Parken ein tägliches Ärgernis sein.
In solchen Gegenden kann der Angebotspreis ambitioniert sein. Hier verhandeln Sie mit Argumenten, nicht mit Eindrücken. Und Sie prüfen ein sauberes Grundbuch, idealerweise mit einem aktuellen Grundbuchauszug ohne Lasten. Wenn Sie möchten, zeigen wir Ihnen echte Vergleichsobjekte vom Markt, damit Sie den Marktpreis verstehen.
Strand: gutes Gleichgewicht zwischen Erreichbarkeit und Ruhe
Ștrand ist die Art von Viertel, die bei Familien gut ankommt. Sie haben relativ schnellen Zugang zu den zentralen Zonen. Und Sie haben auch eine ruhigere Atmosphäre. Für eine 2-Zimmer-Wohnung kann Ștrand eine gute Wahl sein, wenn Sie Stabilität und anhaltende Nachfrage wünschen. Die Positionierung auf der Straße und die Nähe zu Interessenspunkten zählen sehr.
In Ștrand werden gut aufgeteilte Wohnungen ständig verkauft. Das bedeutet Liquidität. Und wenn Sie Liquidität haben, haben Sie auch ein geringeres Risiko beim Weiterverkauf. Es ist keine Garantie, aber es ist ein Vorteil.
Turnișor: Viertelatmosphäre, gute Anbindung, geeignet für den Anfang
Turnișor hat einen Gemeinschaftssinn. Sie haben in einigen Zonen luftigere Straßen, plus gute Anbindung zu den Ausfahrten. Für Käufer bei der ersten Wohnung kann Turnișor eine praktische Option sein. Besonders wenn Sie einen ausgewogenen Marktpreis suchen, ohne auf Konnektivität zu verzichten.
Bei Verhandlungen zählt hier das Baujahr und der Zustand des Hauses sehr. Instandhaltung und Nachbarschaften machen den Unterschied. Eine schöne Wohnung auf Fotos kann zukünftige Kosten verbergen. Deshalb ist eine sorgfältige Besichtigung obligatorisch.
Sub Arini: Grün, Ruhe, etwas gehobenes Profil
Sub Arini wird mit Ruhe und Grün assoziiert. Es ist eine Gegend, die von Menschen gesucht wird, die ein ruhigeres Tempo wünschen. Hier achten Käufer auf Bauqualität und Privatsphäre. Für eine 2-Zimmer-Wohnung kann Sub Arini Komfort bedeuten, aber auch einen höheren Angebotspreis, je nach Lage.
In Gegenden mit Premium-Profil kann die Verhandlungsspanne kleiner sein. Besonders wenn das begrenzte verfügbare Angebot spürbar ist. Trotzdem, wenn die Immobilie lange zum Verkauf steht, haben Sie Spielraum für einen Verhandlungsrabatt.
Hipodrom: Infrastruktur, Dienstleistungen, konstante Nachfrage
Hipodrom ist ein großer Name in Sibiu. Sie haben viele Dienstleistungen, Zugang zu Verkehrsmitteln, Geschäfte, Schulen. Zum Vermieten kann es wegen der konstanten Nachfrage attraktiv sein. Zum Wohnen ist es praktisch. Aber es hängt sehr vom Haus, vom Treppenhaus und von der Positionierung ab. Einige Straßen sind überlasteter. Andere sind überraschend in Ordnung.
In solchen Vierteln kann der Unterschied zwischen Angebotspreis und Verkaufspreis erheblich sein. Eigentümer fordern viel, aber Käufer verhandeln. Hier hilft Ihnen ein Agent, der Vergleichswerte kennt und den echten Marktrhythmus versteht.
Orientierungstabelle: So wählen Sie das Viertel nach Ihrem Ziel
Ich erfinde keine Zahlen für Viertel. Das wäre nicht korrekt. Aber ich kann Ihnen eine logische, hilfreiche Karte zur Entscheidungsfindung geben.
| Stadtteil | Lebensstil | Geeignet für | Praktische Anmerkung |
|---|---|---|---|
| Zentrum / Ultrazentrum | Urban, kulturell, alles zu Fuß erreichbar | Premium-Wohnen, selektive Investition | Prüfen Sie das Gebäude und den Parkplatz sorgfältig |
| Ștrand | Ruhe, Ausgewogenheit, Familie | Wohnen auf lange Sicht | Gute Raumaufteilung verkauft sich schnell |
| Turnișor | Gemeinschaft, gute Erreichbarkeit | Erste Wohnung, kontrolliertes Budget | Der Zustand des Hauses zählt sehr |
| Unter Arini | Grün, ruhig, Premium-Profil | Komfort, Privatsphäre | Begrenzter Bestand bei guten Typologien |
| Hipodrom | Praktisch, viele Dienstleistungen | Wohnen, Vermietung | Große Unterschiede zwischen Treppenhäusern und Straßen |
Möchten Sie das richtige Viertel für Ihr Budget wählen? Besuchen Sie die Website von Vianto Properties und fordern Sie eine Empfehlung nach Ihrem Ziel an: Wohnen oder Investition.
4) Angebotspreis vs. Verkaufspreis: Verhandlungsspielraum in Sibiu
Warum Sie sich vor dem geforderten Preis nicht fürchten müssen
In den Anzeigen sehen Sie den geforderten Preis. In der Realität zählt der Transaktionspreis. Der Unterschied zwischen ihnen ist Ihr Verhandlungsspielraum. 2026, mit IRCC bei 5,57% (BNR), sind Käufer aufmerksamer. Das kann den Verhandlungsrabatt erhöhen, besonders bei falsch positionierten Immobilien.
In Sibiu liegt der durchschnittlich geforderte Preis bei 2.034 EUR/m² (September 2026, Imobiliare.ro). Aber der Durchschnitt kauft Ihnen keine Wohnung. Sie kaufen sie selbst, in einer bestimmten Straße, in einem bestimmten Block. Dort entscheidet sich das Spiel. Eine Hypothekenfinanzierung in Sibiu bedeutet, dass Sie nicht die „Geschichte“ bezahlen, sondern die Realität.
Zeichen dafür, dass der geforderte Preis über dem Marktpreis liegt
- Die Anzeige steht lange online, mit nur kleinen Textänderungen.
- Der Eigentümer lehnt jede Diskussion über Vergleichsobjekte ab.
- Die Ausstattung ist nur in der Beschreibung „luxuriös“, nicht in der Realität.
- Der Block hat sichtbare Mängel, aber der Preis ist wie neu.
- Die Lage ist schwach, aber es wird als Referenzzone verkauft.
Wenn Sie diese Zeichen sehen, haben Sie Chancen auf einen Verhandlungsspielraum. Nicht aggressiv, sondern argumentiert. Sie präsentieren Alternativen. Sie zeigen Renovierungskosten. Sie zeigen Risiken. Und Sie machen ein schriftliches Angebot mit klarer Frist.
Zeichen dafür, dass die Immobilie richtig positioniert ist und schnell verkauft wird
In Gebieten mit hoher Liquidität werden gute Immobilien schnell verkauft. Dort ist die Verhandlung enger. Sie sehen das, wenn:
- Die Besichtigungstermine sind zahlreich, innerhalb weniger Tage.
- Die Raumaufteilung ist klar und funktional.
- Die Unterlagen sind vorbereitet, einschließlich Grundbuchauszug ohne Belastungen.
- Der Eigentümer hat einen realistischen Umzugsplan.
- Der Preis ist am Markt ausgerichtet, nicht an dem, was man gehört hat.
Hier ist die Taktik eine andere. Sie handeln schnell. Sie bereiten Ihre Vorabgenehmigung vor. Sie bereiten Ihre Anzahlung vor. Und Sie verhandeln elegant mit klaren Bedingungen. Eine 2-Zimmer-Wohnung mit Hypothekendarlehen in Sibiu kann leicht verloren gehen, wenn Sie zu lange zögern.
Beispiel vor Ort: So sieht eine gesunde Verhandlung aus
Typisches Szenario: Sie finden eine Wohnung, die Ihnen gefällt. Der geforderte Preis erscheint hoch. Doch die Immobilie hat einen Vorteil: gute Lage und gepflegtes Gebäude. Statt pauschal „viel“ zu verlangen, fordern Sie eine begründete Anpassung. Sie sagen klar, was Sie stört: Renovierungskosten, fehlender Parkplatz, das Stockwerk, die Ausrichtung.
Parallel dazu zeigen Sie, dass Sie ein ernsthafter Käufer sind. Sie führen das Gespräch mit der Bank. Sie haben die Unterlagen vorbereitet. Sie können einen notariellen Kaufvertrag in angemessener Frist unterzeichnen. Eigentümer reagieren positiv auf Sicherheit. Auch wenn in Sibiu die Transaktionen gestiegen sind (936 im Juni 2026, +26,7% gegenüber Juni 2025, laut ANCPI), zählt Sicherheit. Aber auch bei Wachstum wollen Menschen Gewissheit.
Tabelle: Was beeinflusst den Verhandlungsspielraum
| Faktor | Typischer Effekt | Wie Sie ihn in der Verhandlung nutzen |
|---|---|---|
| Schlechter technischer Zustand | Erhöht den Verhandlungsrabatt | Kostenschätzung, Fotos, klare Argumente |
| Unvollständige Unterlagen | Verlangsamt die Transaktion | Sie fordern Frist und Bedingungen, nicht nur Preis |
| Zone mit hoher Liquidität | Reduziert den Verhandlungsspielraum | Sie handeln schnell, bieten Sicherheit |
| Begrenzter verfügbarer Bestand | Reduziert den Rabatt | Sie verhandeln über Bedingungen, nicht über Summe |
| Hoher IRCC | Erhöht den Druck auf das Budget | Sie argumentieren mit den Finanzierungskosten |
Sie möchten wissen, ob ein gefordeter Preis korrekt ist? Senden Sie uns die Anzeige. Wir sagen Ihnen, wie der Marktpreis aussieht, ohne Umschweife. Beginnen Sie auf der Kontaktseite von Vianto Properties.
5) Unterlagen, Bank, Hypothek Rang I: Checkliste ohne Überraschungen
Die Dokumente, die dir Zeit und Geld sparen
Bei einer Wohnung mit Hypothekendarlehen Sibiu IRCC sind die Unterlagen die Hälfte der Transaktion. Die andere Hälfte ist die Finanzierung. Wenn etwas klemmt, verlierst du Zeit. Manchmal verlierst du auch die Immobilie. Deshalb empfehle ich dir, die Unterlagen von Anfang an anzufordern, nicht nachdem du dich verliebt hast.
Dein Ziel ist ein sauberes Grundbuch. Im Idealfall forderst du einen Grundbuchauszug ohne Belastungen vor der Unterzeichnung an. Falls es eine alte Hypothek, eine Pfändung oder einen Rechtsstreit gibt, muss das geklärt werden. Die Bank wird ohnehin Klarheit verlangen. Aber du möchtest es rechtzeitig wissen.
Was bedeuten Hypothekensicherheit und Hypothek Rang I
Bei der Kreditvergabe besichert sich die Bank mit einer Hypothekensicherheit auf der Wohnung. In der Regel sprechen wir von Hypothek Rang I. Das bedeutet, dass die Bank Vorrang bei der Rückforderung des Geldes hat, falls Probleme auftreten. Für dich ist das Standard. Aber du musst die Auswirkungen verstehen: Du kannst die Wohnung nicht einfach verkaufen, ohne die Zustimmung der Bank, bis du das Darlehen abbezahlt hast.
In der Praxis ist das kein großes Problem. Tausende von Transaktionen laufen so ab. Wichtig ist, dass du eine vollständige Akte hast und einen realistischen Zeitplan. Hier hilft dir ein Agent sehr, der die Bank, den Notar und den Verkäufer koordiniert.
Notarielle Urkunde und Grunderwerbsteuer
Die Übertragung erfolgt durch notarielle Urkunde. Es gibt keine gesunden Abkürzungen. Am Tag der Unterzeichnung musst du klar haben: Preis, Zahlungsweise, Übergabetermin, was in der Wohnung bleibt. Außerdem zahlst du Grunderwerbsteuer plus Notargebühren. Ich nenne keine Zahlen, weil sie vom Wert und der Situation abhängen. Aber kalkuliere sie von Anfang an in dein Budget ein.
Ein einfacher Tipp: Fordere den Entwurf der Urkunde vorher an. Du liest ihn in Ruhe. Du notierst dir Fragen. Beim Notar vergeht die Zeit schnell. Und du möchtest nicht in Eile unterschreiben.
Vollständige Checkliste für Käufer (Hypothekendarlehen)
- Kreditvorbewilligung, bevor du ernsthafte Besichtigungen machst.
- Budget berechnet mit IRCC 5,57% (BNR) als Referenz.
- Überprüfung des Grundbuchs auf Sauberkeit und Grundbuchauszug ohne Belastungen.
- Überprüfung der Identität des Eigentümers und des Eigentumsrechts.
- Verlauf der Nebenkosten und Instandhaltung, um Rückstände zu vermeiden.
- Technische Überprüfung: Installationen, Feuchtigkeitsschäden, Fenster, Dach (falls oberste Etage).
- Plan für Möblierung und Kosten nach dem Kauf, realistisch.
- Zeitplan: Bankbewertung, endgültige Genehmigung, Unterzeichnung der notariellen Urkunde.
Wo du offizielle Informationen überprüfst
Für Zinssätze und Wechselkurs ist die Referenz die Website der BNR. Für Transaktionsvolumina und Hypotheken ist die Referenz die Website der ANCPI. Für Inflation hast du das INS. Und für Preise aus Anzeigen schaust du auf Portale wie Imobiliare.ro und Storia.
Wenn Sie möchten, dass wir Ihnen helfen, alles in Ordnung zu bringen, besuchen Sie Vianto Properties. Wir erstellen Ihnen einen einfachen, schrittweisen Plan.
6) Strategie 2026: Wie Sie eine Wohnung wählen, die ihren Wert behält
Ziel: Stabilität, Wertzuwachs und einfacher Ausstieg
2026, bei einem IRCC von 5,57 %, kaufen Sie nicht nur „ein Dach über dem Kopf“. Sie treffen eine finanzielle Entscheidung. Wenn Sie gut wählen, bestehen Chancen auf Wertzuwachs im Zeitverlauf, also einen Kapitalgewinn beim Weiterverkauf. Wenn Sie schlecht wählen, bleiben Sie mit einer schwer verkäuflichen Immobilie zurück. Das schmerzt mehr als eine hohe Rate.
In einem steigenden Markt ist die Versuchung groß, sich zu beeilen. Doch Eile führt dazu, Details zu übersehen. Ich würde es umgekehrt machen: Nur die administrativen Schritte beschleunigen, nicht die Analyse. Eine Wohnung mit Hypothekarkredit in Sibiu, die gut ist, ist diejenige, die den Test besteht: „Könnte ich sie in 90 Tagen verkaufen?“. Ich verspreche keine Fristen. Aber die Frage diszipliniert.
Welcher Wohnungstyp verkauft sich am leichtesten
Ohne Zahlen zu erfinden, sage ich Ihnen, was ich in Sibiu ständig beobachte. Wohnungen verkaufen sich leicht, wenn sie folgende Merkmale haben:
- Klare Raumaufteilung, ohne unnötige Durchgangszimmer.
- Gutes Tageslicht und angemessene Ausrichtung.
- Geschoss und Zugang passen zum Profil des Käufers.
- Klarer Parkplatz, wenn die Zone überlastet ist.
- Gepflegtes Wohnhaus mit anständigen Nachbarn und Treppenhaus.
In Gegenden mit hoher Liquidität sind diese Kriterien fast zwingend. Dort entsteht das Angebotsdefizit genau bei den „richtigen“ Immobilien. Deshalb handelt man schnell, wenn man eine findet.
Investition vs. Wohnen: Bruttorendite und Nettorendite
Wenn Sie zum Investieren kaufen, ändert sich die Diskussion. Sie schauen auf Bruttorendite und Nettorendite. Die Bruttorendite ist einfach, kann aber täuschen. Die Nettorendite zeigt Ihnen die Realität nach Kosten. Ich gebe keine Prozentsätze an, da ich sonst Mieten und Ausgaben erfinden müsste. Aber ich sage Ihnen, was Sie einbeziehen sollten:
- Mietfreie Zeiten, auch bei starker Nachfrage.
- Reparaturen und Instandhaltung, besonders bei älteren Wohnblöcken.
- Besteuerung und Verwaltungskosten.
- Finanzierungskosten, also Zinsen im Zusammenhang mit IRCC.
Wenn Sie die Investitionsseite vertiefen möchten, besuchen Sie den Vianto-Blog. Sie finden dort Leitfäden, die Ihnen helfen, wie ein Investor zu denken, nicht wie ein Tourist auf dem Markt.
Wie ANCPI-Daten Ihre Entscheidung unterstützen
ANCPI veröffentlicht keine Preise. ANCPI veröffentlicht Volumen. Und die Volumen zeigen Ihnen die Markttemperatur. In Sibiu, 936 Transaktionen und 500 neue Hypotheken im Juni 2026 zeigen hohe Aktivität. Das deutet auf anhaltende Nachfrage hin. Es ist keine Garantie, dass alles verkauft wird. Aber es ist ein Signal, dass der Markt Schwung hat.
In einem Markt mit gutem Volumen werden korrekt positionierte Immobilien gehandelt. Überpreiste Objekte bleiben im Bestand. Dort entstehen Verhandlungsmöglichkeiten. Dort können Sie eine Wohnung zu einem besseren Marktpreis erhalten.
Aktionsplan in 10 Schritten (praktisch, stressfrei)
- Definieren Sie das Ziel: Wohnen für 5–10 Jahre oder Investition.
- Legen Sie das Budget mit konservativem EUR/RON-Szenario fest.
- Besprechen Sie die Vorabgenehmigung, um Ihr echtes Limit zu kennen.
- Wählen Sie 2–3 Wohnviertel, nicht 10. Seien Sie realistisch.
- Erstellen Sie eine Shortlist von Immobilien und vergleichen Sie die Lage.
- Überprüfen Sie die Unterlagen rechtzeitig: sauberes Grundbuch, Grundbuchauszug ohne Belastungen.
- Verhandeln Sie auf Basis von Zustand, Unterlagen, Termin, Ausstattung.
- Sichern Sie die Immobilie mit einem klaren, vereinbarten Zeitplan.
- Finalisieren Sie das Darlehen und die Bewertung ohne Verzögerungen.
- Unterzeichnen Sie die notarielle Urkunde und übernehmen Sie die Wohnung per Übergabeprotokoll.
Möchten Sie, dass wir Ihnen eine Shortlist nach Budget und Stadtteilen erstellen? Gehen Sie auf die Homepage und fordern Sie eine Auswahl an. Das ist effizienter, als tagelang selbst zu suchen.
FAQ: Häufig gestellte Fragen zu Hypotheken und Zinssätzen
1) Ist 2026 ein guter Zeitpunkt für eine Wohnung in Sibiu?
Das hängt von der Immobilie und Ihrem Budget ab, nicht nur vom IRCC. In Sibiu liegt der durchschnittliche Angebotspreis bei 2.034 EUR/m², und der Markt wächst um +7,4% YoY, laut Imobiliare.ro (September 2026). Das Volumen ist hoch, mit 936 Transaktionen im Juni 2026 (ANCPI). Wenn Sie eine gut gelegene Wohnung finden und die Kreditrate komfortabel bedienen können, könnte dies ein guter Zeitpunkt sein.
2) IRCC 5,57% bedeutet automatisch zu hohe Raten?
Nicht automatisch, aber bedeutet, dass Sie auf Ihr Budget achten müssen. IRCC beträgt 5,57% (gültig ab Oktober 2026), nach BNR, und ROBOR 3M liegt bei 5,84% (August 2026, BNR). Der Unterschied kann zählen, aber wichtiger sind die Bankenmarge und die Kreditsumme. Ich empfehle, nicht bis zum Maximum zu gehen. Lassen Sie Spielraum für Schwankungen und unvorhergesehene Ausgaben.
3) Wie wähle ich den richtigen Stadtteil in Sibiu für eine Hypothek?
Beginnen Sie mit Ihrem Lebensstil. Wenn Sie urbanes Leben mögen, sind Centru und Ultracentral attraktiv, aber überprüfen Sie die Gebäude sorgfältig. Wenn Sie Ausgewogenheit und Ruhe suchen, ist Ștrand eine gute Option. Für den Anfang und gute Erreichbarkeit kann Turnișor praktisch sein. Für Grün und Ruhe hat Sub Arini ein Premium-Profil. Für Services und Infrastruktur ist Hipodrom sehr funktional. Wählen Sie Zonen mit hoher Liquidität.
4) Was muss ich bei den Dokumenten überprüfen, um die Kreditvergabe nicht zu blockieren?
Überprüfen Sie rechtzeitig das Grundbuch auf Belastungsfreiheit und fordern Sie einen Grundbuchauszug ohne Lasten an. Falls Lasten bestehen, müssen diese vor der Unterzeichnung geklärt werden. Die Bank wird in der Regel eine Hypothek 1. Ranges als Sicherheit verlangen. Stellen Sie außerdem sicher, dass der Eigentümer alle erforderlichen Dokumente hat und dass es keine Unstimmigkeiten gibt. Ein vollständiges Dossier verkürzt die Zeit bis zur notariellen Beurkundung erheblich.
5) Ist der Angebotspreis in der Anzeige 2026 verhandelbar?
Oft ja, aber es hängt von der Immobilie und der Nachfrage ab. In Gegenden mit hoher Liquidität und begrenztem verfügbarem Bestand kann der Verhandlungsspielraum gering sein. Bei überbewertet Immobilien oder solchen mit Problemen kann der Verhandlungsrabatt jedoch größer sein. Wichtig ist, dass Sie mit Argumenten verhandeln: technischer Zustand, Unterlagen, Übergabetermin, zukünftige Kosten. Das Ziel ist der Transaktionspreis, nicht der geforderte Preis.
6) Wie wirkt sich der EUR/RON-Kurs beim Kauf in Sibiu auf mich aus?
Es wirkt sich direkt auf Sie aus, da viele Immobilien in Euro notiert sind, während die Einnahmen in Lei erfolgen. Der durchschnittliche EUR/RON-Kurs im August 2026 betrug 5,2498 (BNR). Kursschwankungen können die erforderliche Anzahlung und Ersparnisse verändern. Ich empfehle Ihnen, Ihr Budget auf ein konservatives Szenario auszurichten und einen Reservefonds zu bilden.
Fazit: Wie Sie eine gute Entscheidung treffen, ohne sich zu stressen
Im Jahr 2026 kauft man eine Wohnung mit Hypothekarkredit in Sibiu mit IRCC nicht „aus dem Bauch heraus“. Sie haben den IRCC von 5,57 % (BNR), einen EUR/RON-Kurs, der schwanken kann, und einen lokalen Markt im Wertzuwachs, mit einem durchschnittlich geforderten Preis von 2.034 EUR/m² laut Imobiliare.ro (September 2026). Gleichzeitig ist die Aktivität hoch: 936 Transaktionen und 500 neue Hypotheken im Juni 2026 laut ANCPI. Das zeigt, dass eine anhaltende Nachfrage besteht, aber auch Wettbewerb um gute Immobilien.
Die einfache Formel lautet so: Wählen Sie Stadtteile mit hoher Liquidität, überprüfen Sie die Unterlagen rechtzeitig und verhandeln Sie sachlich. Beobachten Sie die Differenz zwischen Angebotspreis und Transaktionspreis. Und vergessen Sie nicht die Schuldnerdienstleistung. Wenn die Rate Ihnen den Schlaf raubt, lohnt es sich nicht. Wenn das Budget gesund ist und die Immobilie in Ordnung, haben Sie gute Chancen auf Wertzuwachs im Laufe der Zeit.
Suchen Sie eine Wohnung mit Hypothekendarlehen in Sibiu IRCC und möchten eine realistische Auswahl in Ihrem Budget? Besuchen Sie https://viantoproperties.ro/ und teilen Sie uns mit, was Sie sich wünschen. Sie können Analysen und Leitfäden im Blog sowie auf der Immobilienmarktseite verfolgen.
Suchen Sie Beratung zum Kauf mit Hypothekendarlehen in Sibiu? Das Team von Vianto Properties steht Ihnen gerne mit personalisierten Empfehlungen zur Verfügung. Kontaktieren Sie uns unter +40 791 710 606 oder office@vianto.ro, oder erkunden Sie unsere verfügbaren Immobilien direkt auf der Website.
Angebote von Vianto Properties in Sibiu:
Vor der Anzahlung lohnt es sich, den Grundbuchauszug, den Preis im Vergleich zu ähnlichen Wohnungen und die Notarkosten zu überprüfen. Siehe Wohnungen zu verkaufen in Sibiu oder schreiben Sie uns, und das Team von Vianto Properties antwortet Ihnen innerhalb von maximal 2 Stunden während der Geschäftszeiten.