Warum die Rentabilitätsrechnung nicht mehr wie vor 5 Jahren funktioniert
Wenn Sie schon einmal mit jemandem über Immobilieninvestitionen gesprochen haben, haben Sie wahrscheinlich die vereinfachte Version gehört: "Sie kaufen eine Wohnung, vermieten sie, die Miete deckt Ihre Rate, nach 25 Jahren gehört Ihnen die Wohnung kostenlos." Klingt gut. Das Problem ist, dass diese Rechnung 2026 in Sibiu nicht mehr aufgeht - und auch nicht in den meisten Städten Rumäniens.
Wir haben die echten Zahlen analysiert, aktualisiert im September 2026, für den Immobilienmarkt in Sibiu. Keine Schätzungen, keine optimistischen Prognosen - konkrete Daten aus überprüfbaren Quellen: Imobiliare.ro, BNR-Register, Finanzministerium, Global Property Guide. Und die Schlussfolgerung ist nicht die, die Sie normalerweise auf einem Immobilieninvestitionsseminar hören.
Dieser Artikel erläutert genau, wie hoch die tatsächliche Rendite einer Miete in Sibiu ist, warum sie sich von dem unterscheidet, was viele versprechen, und welche Alternativen Sie haben, wenn Ihr Ziel Rendite ist, nicht unbedingt physisches Eigentum.
Was kostet eine Wohnung in Sibiu im Jahr 2026
Vor jeder Rentabilitätsberechnung müssen wir die Grundlage festlegen – den Kaufpreis. Zum Durchschnittspreis von 2.034 €/m² (September 2026, Imobiliare.ro) und bei typischen Flächen sehen die geschätzten Preise in der Stadt Sibiu wie folgt aus:
Durchschnittspreise nach Wohnungstyp und Alter
| Typologie | Geschätzter Preis |
|---|---|
| Einzimmerwohnung | 61.000 € |
| 2-Zimmer-Wohnung | 101.700 € |
| 3-Zimmer-Wohnung | 142.400 € |
Durchschnittspreis pro Quadratmeter: 2.034 €/m² (September 2026, Imobiliare.ro), Anstieg von 7,4% gegenüber dem gleichen Zeitraum des Vorjahres.
Ein relevanter Aspekt: Der Unterschied zwischen Neubauten und älteren Gebäuden hat sich erheblich verringert. Vor einem Jahr war der Unterschied sichtbar. Heute ist er fast vernachlässigbar – und es gibt eine konkrete Erklärung dafür.
Auswirkung der MwSt.-Änderung auf die Preise
Ab 1. August 2025 wurde der ermäßigte MwSt.-Satz von 9 % für neue Wohnungen abgeschafft. Gleichzeitig stieg der Standardsatz von 19 % auf 21 %. Ein konkretes Beispiel: Eine neue Wohnung mit einem Basiswert von 100.000 € (ohne MwSt.) kostete 2024 109.000 € (mit 9 % MwSt.). Dieselbe Wohnung kostet 2026 121.000 € (mit 21 % MwSt.). Unterschied: 12.000 € mehr für dieselbe Wohnung, im selben Block, auf derselben Etage.
Die Auswirkung auf dem Markt war zweifach. Einerseits hat sich die Nachfrage teilweise zum Segment älterer Gebäude verlagert, wo der angegebene Preis der Endpreis ohne MwSt. ist. Andererseits haben Entwickler die MwSt.-Erhöhung teilweise absorbiert, aber der Druck auf die Gewinnmargen ist sichtbar geworden – was eine echte Verhandlungsspanne für Käufer eröffnet.
Was bringt eine Miete in Sibiu - die echten Zahlen
Nach der Berechnung von Vianto Properties aus aktiven Anzeigen (September 2026) zeigen sich die Median-Mieten in der Stadt Sibiu wie folgt:
| Typologie | Durchschnittliche monatliche Miete |
|---|---|
| Einzimmerwohnung | 300 €/Monat |
| 2-Zimmer-Wohnung | 400 €/Monat |
| 3-Zimmer-Wohnung | 500 €/Monat |
Was wir sofort beobachten: Die Verkaufspreise sind in einem Jahr um 7,4% gestiegen (Imobiliare.ro, September 2026), aber die Mieten haben nicht Schritt gehalten. Dies ist eine wichtige Divergenz und sagt uns etwas Grundlegendes über die Marktrichtung.
Bruttomietrendite – die Grundrechnung
Die Bruttomietrendite (Gross Yield) wird einfach berechnet: Jahresmiete geteilt durch Kaufpreis. Hier sind die Zahlen:
| Typologie | Kaufpreis | Jahresmiete | Bruttorendite |
|---|---|---|---|
| Einzimmerwohnung | 61.000 € | 3.600 € | 5,9% |
| 2-Zimmer-Wohnung | 101.700 € | 4.800 € | 4,7% |
| 3-Zimmer-Wohnung | 142.400 € | 6.000 € | 4,2% |
Auf nationaler Ebene liegt die durchschnittliche Bruttomietrendite bei etwa 6,33% (Quelle: Global Property Guide, Q3 2025). Sibiu liegt unter dem nationalen Durchschnitt bei etwa 5% - was widerspiegelt, dass die Verkaufspreise schneller gestiegen sind als die Mieten.
Nettorendite – die Zahlen, die Sie in Broschüren nicht sehen
Die Bruttomiete ist nur die halbe Geschichte. Die tatsächlichen Kosten für die Verwaltung einer vermieteten Wohnung reduzieren diesen Prozentsatz erheblich:
- Steuer auf Mieteinnahmen: 10% des Nettoeinkommens (nach Abzug von Pauschalausgaben von 20%). Effektiv zahlen Sie 8% der Bruttomiete.
- CASS (Gesundheitsbeitrag): 10% des Nettoeinkommens, wenn Sie die Obergrenze überschreiten (6 Mindestlöhne brutto in der Wirtschaft). Für die meisten Eigentümer mit einer einzigen Wohnung gilt dies.
- Obligatorische Versicherung: etwa 100-150 €/Jahr.
- Reparaturen und Instandhaltung: Die Standardkonvention ist 1 % des Immobilienwerts pro Jahr, etwa 600–1.400 €/Jahr je nach Typ.
- Urlaubszeiten: Im Durchschnitt steht eine Wohnung 1-2 Monate pro Jahr leer (zwischen Mietern, kleinere Renovierungen). Das reduziert die Einnahmen um 8-17%.
- Verwaltung: Wenn Sie selbst verwalten, kostet es null Euro, aber erheblich Zeit. Wenn Sie eine Agentur beauftragen, beträgt die Provision 5-10% der Miete.
Lassen Sie uns die vollständige Berechnung für eine 2-Zimmer-Wohnung durchführen – die am häufigsten gehandelte Wohnungstyp in Sibiu:
| Element | Jährliche Summe |
|---|---|
| Bruttomiete (12 Monate) | 4.800 € |
| Geschätzter Leerstand (1 Monat) | -400 € |
| Effektive Miete | 4.400 € |
| Einkommensteuer (8 % vom Brutto) | -384 € |
| CASS (10% des Nettoeinkommens) | -352 € |
| Versicherung | -120 € |
| Reparaturen und Wartung (1%) | -1.016 € |
| Nettomieteinnahmen | 2.528 € |
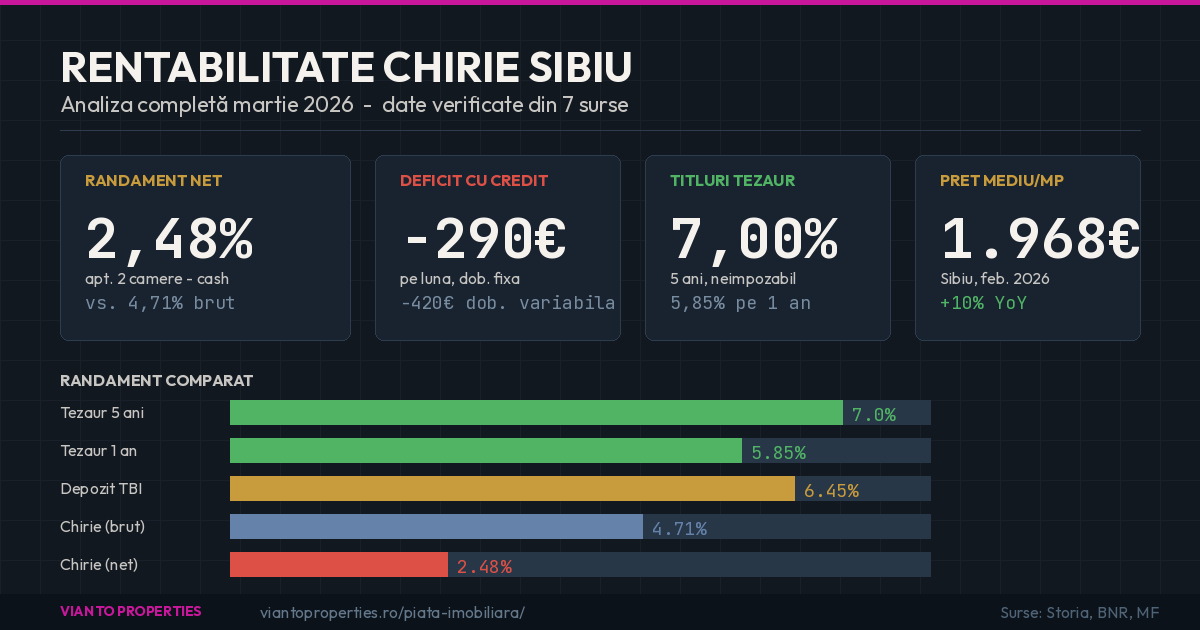
| Nettorendite | 2,49% |
2,49%. Das ist die echte Nettorendite einer 2-Zimmer-Wohnung, die in Sibiu vermietet wird und zum Durchschnittspreis des Marktes in bar gekauft wurde. Und das ist das optimistische Szenario – ohne Probleme mit Mietern, ohne größere Reparaturen, ohne längere Leerstände.
Was passiert, wenn Sie die Hypothek hinzufügen
Die meisten Investoren kaufen nicht mit Bargeld. Sie nutzen Bankfinanzierung – und hier wird die Rechnung noch aussagekräftiger.
Kreditbedingungen 2026
IRCC (Referenzindex für Verbraucherkredite) liegt bei 5,57 %, letzter veröffentlichter Wert (April 2026).
Effektive Zinssätze für Hypothekendarlehen:
- Variabler Zinssatz: etwa 8,07% (IRCC 5,57% + Bankenmarge 2-2,5%)
- Festzins: etwa 5,49% (BNR-Durchschnitt für neue Kredite mit Festzins über 1–5 Jahre, Juli 2026)
Konkrete Berechnung: 2-Zimmer-Wohnung, Kredit 80 %
Nehmen wir das Standardszenario: 2-Zimmer-Wohnung für 101.700 €, Anzahlung 20% (20.340 €), Hypothekendarlehen von 81.360 €.
| Element | Variabler Zinssatz (8,07%) | Festzins (5,49%) |
|---|---|---|
| Geschätzte monatliche Rate (25 Jahre) | ~630 € | ~500 € |
| Jährliche Kreditkosten | 7.560 € | 6.000 € |
| Jährliche Nettomiete | 2.528 € | 2.528 € |
| Jährliches Defizit | -5.032 € | -3.472 € |
| Monatliches Defizit | -420 € | -290 € |
Mit variablem Zinssatz müssen Sie jeden Monat 420 € aus der Tasche zahlen. Mit festem Zinssatz – bessere Situation, aber Sie zahlen immer noch 290 €/Monat. Die Miete deckt die Rate nicht. Nicht jetzt, wahrscheinlich auch nicht in den nächsten 3–5 Jahren, selbst wenn der IRCC weiter sinkt.
Das ist keine Meinung. Das ist Mathematik. Und das ist die Situation, der Sie sich aussetzen, wenn Sie mit Krediten zu aktuellen Preisen in Sibiu in Immobilien investieren.
Warum viele Investoren diese Zahlen ignorieren
Es gibt einige Argumente, die Sie häufig hören, um Immobilieninvestitionen selbst mit negativem Cashflow zu rechtfertigen. Sie verdienen es, einzeln analysiert zu werden.
"Die Wohnung wertet sich mit der Zeit auf"
Ja, historisch gesehen sind die Immobilienpreise in Sibiu gestiegen. Das letzte Jahr brachte einen Anstieg von +7,4% bei den geforderten Preisen (September 2026, Imobiliare.ro). Aber drei Dinge sind wichtig:
Geforderte Preise sind nicht Transaktionspreise. Echte Transaktionen werden normalerweise unter dem angegebenen Preis abgeschlossen. Das Transaktionsvolumen in Sibiu ist im Februar 2026 um 7,5% gegenüber dem gleichen Zeitraum 2025 gesunken (645 vs. 697 Transaktionen). Und auf Immobilienmärkten reagiert das Volumen zuerst – der Preis ist das Letzte, das sich anpasst.
Aktualisierung September 2026: Der Rückgang von Februar hat sich nicht in einen Trend verwandelt. Im Juni 2026 registrierte ANCPI im Kreis Sibiu 936 Transaktionen, 26,7% über Juni 2025.
Frühere Wertsteigerung garantiert keine zukünftige Wertsteigerung. Der Markt in Sibiu hat einen Market Pulse Score von 29 von 100 (Juni 2026) - ein gemäßigter Markt, weit entfernt von der Phase aggressiver Expansion. Ein hoher Preis ist nicht gleichbedeutend mit einem gesunden Markt.
Wenn Sie eine Wertsteigerung von 5% pro Jahr anstreben, sollte die 101.700-€-Wohnung in 5 Jahren etwa 130.000 € erreichen. Aber wenn der Markt stagniert oder sich um 10-15% korrigiert (was schon vorgekommen ist), verlieren Sie mehr, als Sie in all diesen Jahren aus der Miete verdient haben.
"Inflation frisst Schulden auf"
Teilweise wahr. Wenn Sie einen Kredit mit festem Zinssatz in Lei haben und die Inflation hoch bleibt, wird die Schuld in realen Begriffen erodiert. Aber der variable Zinssatz passt sich der Inflation an (durch IRCC), daher gilt dieser Vorteil nur für Kredite mit festem Zinssatz. Und ein fester Zinssatz über 25-30 Jahre in Rumänien kommt mit zusätzlichen Kosten - Banken schützen sich genau für dieses Szenario.
"Es ist die sicherste Geldanlage"
Immobilien gelten als Anlage mit geringem Risiko. Aber wahrgenommenes Risiko und tatsächliches Risiko sind unterschiedliche Dinge. Eine Wohnung ist ein illiquides Vermögen – Sie können sie nicht in 24 Stunden zum gewünschten Preis verkaufen. Wenn Sie dringend Kapital benötigen, werden Sie einen Preis unter dem Markt akzeptieren. Die Konzentration des gesamten Kapitals in einem einzigen Vermögenswert, in einer einzigen Stadt, ist das Gegenteil von Diversifizierung. Und Leverage (Kreditvergabe) verstärkt sowohl Gewinne als auch Verluste.
Immobilien sind nicht die "sicherste" Geldanlage. Sie sind die am stärksten gehebelte Geldanlage, die ein durchschnittlicher Investor tätigt. Und Hebelwirkung schneidet in beide Richtungen.
Alternativen: Was kannst Du sonst noch mit 20.000 € machen
Angenommen, Sie haben 20.000 € - eine Summe, die viele gespart haben und die sie als Anzahlung für eine Wohnung verwenden würden. Welche Optionen haben Sie im März 2026?
1. Bankeinzahlungen – 4,5–6,5 % in Lei
Die besten Angebote aus März 2026:
- TBI Bank: 6,45% für 12 Monate
- Exim Banca: 6,80 % für 7 Monate
- CEC Bank: 4,50% für 12 Monate
Vorteile: vom Staat bis zu 100.000 € garantiert, liquide, null Verwaltungsaufwand.
Nachteile: Die Zinsen werden mit 10% besteuert, und Einlagen sind in Lei. Wenn der Lei 1-2% pro Jahr gegenüber dem Euro verliert (historischer Trend), sinkt die reale Rendite. Realistisch netto: etwa 3,5-5% in Euro-Äquivalent.
2. Tezaur-Staatswertpapiere - 5,85-7%
Ausgabe 3, Abonnement 9. März – 1. April 2026:
- 1 Jahr: 5,85%
- 3 Jahre: 6,50%
- 5 Jahre: 7,00%
Der große Unterschied zu Spareinlagen: Tezaur-Wertpapiere sind steuerfrei. Eine Rendite von 7% steuerfrei entspricht etwa 7,8% mit Steuern. Sie können Ihr Kapital nicht verlieren, und das Kreditrisiko ist das des rumänischen Staates.
Der Hauptnachteil ist geringere Liquidität – Sie müssen langfristig halten, um von der vollständigen Rate zu profitieren. Aber als Risiko-/Rendite-Verhältnis sind Tezaur-Staatsanleihen wahrscheinlich das beste verfügbare Finanzinstrument in Rumänien heute.
Netto realistisch: 5,85–7 % netto. Vergleichen Sie das mit 2,49 % Nettomietrendite einer bar gekauften Wohnung.
3. Rumänische Börse (BET) - hohe Volatilität
BET schloss 2025 bei 24.439 Punkten mit einer Rendite von +46% gegenüber 2024. Mit Dividenden eingerechnet (BET-TR): +55%. Die beste Leistung der letzten 15 Jahre.
Aber 2025 war außergewöhnlich. Das wiederholt sich nicht. Historisch gesehen hatte die rumänische Börse Jahre mit -30% oder mehr. Wenn Sie keine Toleranz für Volatilität und einen Zeithorizont von mindestens 7-10 Jahren haben, ist die Börse keine Alternative zu Immobilien - es ist eine völlig andere Anlageklasse.
Börsenvorteil: Liquidität (Sie verkaufen in Sekunden), Diversifizierung (durch ETFs oder Fonds), minimale Transaktionskosten. Nachteil: Volatilität, die psychologisch schwer zu ertragen ist.
4. Immobilien mit Kredit – negativer Cashflow
Wir haben die Berechnung oben gezeigt. 2-Zimmer-Wohnung zu 101.700 €, Kredit 80%, bester Zinssatz: Defizit von mindestens 3.472 €/Jahr. Die Rendite kommt nicht aus der Miete. Sie kommt aus der Wertsteigerung - wenn sie kommt.
Synthetischer Vergleich
| Instrument | Geschätzte Nettorendite | Risiko | Liquidität | Aufwand |
|---|---|---|---|---|
| Bankeinzahlung | 3,5-5% | Sehr niedrig | Hoch | Zero |
| Tezaur-Staatsanleihen | 5,85-7% | Niedrig | Mittel | Minimum |
| BET/ETF-Börsenindex | Variabel (-30% bis +55%) | Hoch | Hoch | Mittel |
| Wohnungsmiete (Barzahlung) | 2,49% | Mittel | Niedrig | Hoch |
| Wohnungsmiete (Kredit) | Negativ | Hoch | Niedrig | Hoch |
Die 5 häufigsten Fehler von Immobilieninvestoren in Sibiu
Aus unserer Erfahrung auf dem Sibiu-Markt wiederholen sich diese Fehler mit überraschender Häufigkeit:
1. Renditeberechnung ohne alle Kosten
Die meisten Investoren berechnen die Rendite, indem sie die Miete durch den Wohnungspreis teilen. Das Ergebnis – ein Prozentsatz von 5–6 % – sieht auf dem Papier gut aus. Aber das ist die Bruttorendite, die Steuern, Versicherungen, Reparaturen, Leerstandszeiten und die Kosten für die Verwaltungszeit ignoriert. Die Nettorendite, die tatsächlich zählt, ist fast immer um 2–3 Prozentpunkte niedriger.
2. Vergleich mit "dem Freund, der vor 10 Jahren gekauft hat"
Ja, wer 2015 eine Wohnung in Sibiu für 40.000 € kaufte, tätigte eine ausgezeichnete Investition. Der Preis hat sich verdoppelt oder sogar verdreifacht. Aber die Bedingungen von 2015 waren grundlegend anders: Preise auf Nachkrisentief, sinkende Zinsen, steigende Nachfrage, reduzierte MwSt. Die Leistung von 2015–2025 auf das nächste Jahrzehnt zu extrapolieren ist, als würde man ein Auto fahren und nur in den Rückspiegel schauen.
3. Ignorieren der Opportunitätskosten
Die 20.000 € Anzahlung, die Sie für eine Wohnung verwenden, bringt nicht null Rendite, wenn Sie sie nicht in Immobilien investieren – sie bringt 5,85–7% in Staatsanleihen, ohne Aufwand, ohne Risiko eines problematischen Mieters und ohne Anrufe um 2 Uhr morgens wegen eines Rohrbruchs. Die Opportunitätskosten sind real, auch wenn sie auf keiner Rechnung erscheinen.
4. Unterschätzung des Liquiditätsrisikos
Eine Wohnung ist kein Bankschließfach. Wenn Sie dringend Kapital benötigen, dauert der Verkauf in Sibiu durchschnittlich 3-6 Monate (für korrekt zum Marktpreis bewertete Immobilien). Wenn der geforderte Preis über dem Markt liegt, verlängert sich die Dauer auf 6-12 Monate oder mehr. In dieser ganzen Zeit laufen die Kosten weiter: Kreditrate, Steuer, Instandhaltung.
5. Emotionale statt rationale Entscheidung
Das Gefühl von Eigentum, von greifbarer Sicherheit, von "Ziegeln, die nicht lügen" – all das ist psychologisch real. Aber eine Investitionsentscheidung, die auf Emotion statt auf Berechnung basiert, ist eine riskante Entscheidung. Und je größer die investierte Summe, desto größer das Risiko.
Wann lohnt sich eine Investition in Immobilien dennoch
Die obigen Berechnungen bedeuten nicht, dass Immobilieninvestitionen immer eine schlechte Entscheidung sind. Es gibt Szenarien, in denen es Sinn macht - aber sie sind spezifischer als die meisten denken.
Szenario 1: Kauf unter Marktpreis
Wenn Sie eine Immobilie zu einem Preis identifizieren, der 15-20% unter dem Zonendurchschnitt liegt – aus Gründen der Verkaufsnotwendigkeit, Erbschaft, Scheidung oder einer anderen besonderen Situation – ändert sich die Rechnung erheblich. Eine 2-Zimmer-Wohnung, die für 85.000 € statt 101.700 € gekauft wird, generiert eine Bruttomietrendite von 5,65% statt 4,7%. Und die Sicherheitsmarge im Falle einer Marktkorrektur ist viel größer.
Aber diese Gelegenheiten finden sich nicht auf Anzeigenportalen. Sie erfordern Beziehungen, ständige Marktpräsenz und die Fähigkeit, schnell Entscheidungen zu treffen.
Szenario 2: Mehrwert durch Renovierung
Eine Wohnung, die für 80.000 € gekauft, mit 15.000 € renoviert und auf dem Mietmarkt für 500 €/Monat (statt 350 €) neu positioniert wird, generiert eine Rendite von 6,3% auf das investierte Kapital. Und der Wiederverkaufswert steigt gleichzeitig. Diese Strategie funktioniert, erfordert aber Projektmanagement-Fähigkeiten, technisches Wissen und Zeit.
Szenario 3: Kurzzeitmietung (Airbnb)
Sibiu ist eine Tourismusstadt – Altstadt, Festivals, Transfăgărășan. Eine gut positionierte Wohnung kann in der Saison 50–80 €/Nacht generieren. Bei einer durchschnittlichen Auslastungsrate von 50–60 % pro Jahr kann das Einkommen 2–3 Mal höher sein als die klassische Langzeitmiete.
Aber die Verwaltung eines Airbnb ist ein Job, kein passives Einkommen. Check-in, Reinigung, Kommunikation mit Gästen, Bewertungen, Saisonalität, lokale Vorschriften – alles kommt im Paket. Und der Wettbewerb auf dem Airbnb-Markt in Sibiu wächst.
Makroökonomischer Kontext: Was kommt auf dem Immobilienmarkt in Sibiu
Der Immobilienmarkt funktioniert nicht isoliert. Einige makroökonomische Faktoren definieren den Kontext von 2026.
Zinssätze – möglicher Rückgang gegen Ende des Jahres
Die Inflation bleibt ein Anliegen, besonders im 2. Quartal 2026. Basisszenario der Analysten: schrittweise Reduktion auf 5,75% bis Ende 2026, möglicherweise 5,25-5,50% im optimistischen Szenario.
Wenn die Zinssätze sinken, verbessert sich die Kreditverfügbarkeit, was die Nachfrage stützt. Aber ein Rückgang von 8,07% auf 7,5% variabler Zinsen reduziert die monatliche Rate um nur etwa 30 € – nicht genug, um einen negativen Cashflow in einen positiven umzuwandeln.
Transaktionen – rückläufig, aber nicht zusammenbrechend
Das Gesamtvolumen der Transaktionen in Sibiu ist im Februar 2026 um 7,5 % gegenüber dem gleichen Zeitraum 2025 gesunken. Die Transaktionen bei einzelnen Einheiten blieben stabil – 171, identisch mit dem Vorjahr. Der Markt zeigt Zeichen der Abkühlung, nicht des Zusammenbruchs.
Auf Immobilienmärkten reagiert das Volumen zuerst. Der Preis ist das Letzte, das sich anpasst. Wenn das Volumen 2026 weiter sinkt, ist es möglich, dass die Preise folgen, mit einer Verzögerung von 6–12 Monaten.
Mietennachfrage – zunehmend klare Segmentierung
Der Appetit auf Mietungen in Sibiu ist Anfang 2026 leicht gesunken. Einzimmerwohnungen sind um 12% gesunken, 3-Zimmer-Wohnungen um 9%. Aber der Markt hat sich segmentiert: energieeffiziente Wohnungen in neuen Wohnanlagen behalten die Nachfrage, während alte, schlecht effiziente Wohnungen zunehmend schwer zu konkurrenzfähigen Preisen zu vermieten sind.
Dies ist ein Trend, der sich verschärfen wird. Europäische Vorschriften zur Energieeffizienz von Gebäuden werden ältere, nicht renovierte Immobilien zunehmend benachteiligen.
Sibiu im regionalen Kontext – wo es sich positioniert
Im Vergleich zu den wichtigsten Ballungszentren Rumäniens positioniert sich Sibiu im mittleren Bereich der geforderten Preisrangliste, aber mit soliden wirtschaftlichen Fundamenten:
| Stadt | Durchschnittspreis/m² | Market Pulse Score |
|---|---|---|
| Cluj-Napoca | 3.316 €/m² | - |
| Brașov | 2.309 €/m² | - |
| București | 2.312 €/m² | - |
| Sibiu | 2.034 €/m² | 29/100 (Juni 2026) |
| Iași | 2.000 €/m² | - |
| Timișoara | 1.984 €/m² | - |
Cluj-Napoca bleibt der teuerste Markt des Landes – 63% über Sibiu. Allerdings rechtfertigt das durchschnittliche Nettoeinkommen in Cluj diesen Unterschied nicht proportional. Das Preis-Einkommens-Verhältnis ist dort viel angespannter.
Sibiu behält eines der ausgewogensten Verhältnisse zwischen Angebotspreis, tatsächlicher Nachfrage und Kaufkraft in Rumänien. Das bedeutet nicht, dass die Preise zwangsläufig steigen werden – es bedeutet, dass die Fundamentaldaten solide bleiben, auch wenn sich die Marktdynamik abschwächt.
Unsere Empfehlung: ein rationaler, nicht emotionaler Ansatz
Es gibt keine "beste Investition". Es gibt die richtige Investition für Ihr Risikoprofil, Ihren Zeithorizont und Ihre finanziellen Ziele.
Wenn Dein Ziel eine jährliche Rendite mit minimalem Risiko ist, bieten Staatsanleihen Tezaur 5,85–7% steuerfrei – deutlich mehr als die Nettorendite aus der Miete einer Wohnung (2,49%).
Wenn Ihr Ziel der Aufbau von Vermögen über einen längeren Zeitraum (15-25 Jahre) ist und Sie einen negativen Cashflow von 300-400 €/Monat tragen können, bleibt die Immobilie eine gültige Option - aber nur, wenn Sie verstehen, dass die Rendite aus Wertsteigerung kommt, nicht aus Miete.
Wenn Sie verfügbares Kapital und Projektkompetenzen haben, können Mehrwertstrategien (Kauf unter Marktpreis + Renovierung) oder Kurzzetvermietung (Airbnb) höhere Renditen generieren – aber mit entsprechender Anstrengung und Risiko.
Und wenn Sie bereits eine Investitionswohnung mit negativem Cashflow haben und über Optimierung nachdenken, gibt es einige konkrete Richtungen: Bewerten Sie, ob der Mietpreis dem Markt entspricht, überprüfen Sie die Energieeffizienz (Isolierung, Heizanlage, Beschläge – die die Attraktivität für Mieter direkt beeinflussen) und analysieren Sie die Refinanzierungsoption zu Festzins, wenn Sie auf variabel sind.
Wie Sie den Markt richtig überwachen
Jede Entscheidung zur Immobilieninvestition muss auf aktualisierten Daten basieren, nicht auf Intuition oder Erfolgsgeschichten anderer.
Wir überwachen den Immobilienmarkt in Sibiu mit monatlich aktualisierten Daten aus 7 offiziellen Quellen und über 130.000 Datenpunkten. Der Market Pulse Score, berechnet durch Hauptkomponentenanalyse (PCA) auf 6 Indikatoren, bietet ein synthetisches Bild der Marktgesundheit - nicht nur des Preises.
Alle Daten sind kostenlos auf viantoproperties.ro/piata-imobiliara/ verfügbar und werden monatlich aktualisiert.
Häufig gestellte Fragen zur Mietrentabilität in Sibiu
Wie hoch ist die durchschnittliche Mietrendite in Sibiu im Jahr 2026?
Die Bruttomiete in Sibiu liegt zwischen 4,2% und 5,9%, je nach Wohnungstyp. Einzimmerwohnungen bieten die höchste Bruttomiete (5,9%), gefolgt von 2-Zimmer-Wohnungen (4,7%) und 3-Zimmer-Wohnungen (4,2%). Die Nettorendite nach Abzug aller Kosten (Steuern, Leerstand, Reparaturen, Versicherung) sinkt auf etwa 2,49% für eine 2-Zimmer-Wohnung – die am häufigsten gehandelte Wohnungstyp.
Deckt die Miete die Bankrate in Sibiu?
Nein, unter den aktuellen Marktbedingungen nicht. Für eine 2-Zimmer-Wohnung zum Durchschnittspreis (101.700 €) mit einem Kredit von 80% liegt das monatliche Defizit zwischen 290 € (Festzins) und 420 € (variabler Zinssatz). Die mittlere Miete von 400 €/Monat deckt nicht einmal die monatliche Rate, ohne die zusätzlichen Verwaltungskosten zu berücksichtigen.
Welche Alternative bietet das beste Risiko-/Rendite-Verhältnis?
Im März 2026 bieten Staatsanleihen Tezaur 5,85–7 % steuerfrei – deutlich über der Nettorendite aus Mieten (2,49 %). Sie sind vom rumänischen Staat garantiert, erfordern keine Verwaltung und sind ab kleinen Beträgen zugänglich. Für Anleger mit niedrigem bis mittlerem Risikoprofil und einem Zeithorizont von 1–5 Jahren stellen sie die effizienteste Alternative zur traditionellen Immobilieninvestition dar.
Lohnt es sich, 2026 eine Anlageimmobilie in Sibiu zu kaufen?
Das hängt vom Kontext ab. Wenn Sie über Bargeld verfügen, Renovierungskenntnisse haben oder Zugang zu Immobilien unter Marktpreis haben – ja, kann es eine gute Investition sein. Wenn der Plan "Ich kaufe mit Kredit, vermiete, die Miete deckt die Rate" ist – die Zahlen zeigen, dass dieses Modell bei aktuellen Preisen in Sibiu nicht funktioniert. Wir empfehlen eine personalisierte Analyse für die konkrete Immobilie, die Sie anvisieren, nicht auf Basis statistischer Durchschnitte.
Fazit
Die Nettorendite aus der Miete einer Wohnung in Sibiu beträgt 2026 2,49 % (Preise August 2026, Mieten September 2026) – unter dem Niveau eines Bankkontos und weit unter Staatsanleihen. Mit einer Hypothek deckt die Miete die Rate nicht und erzeugt ein Defizit von mindestens 290 € pro Monat.
Immobilieninvestitionen sind nicht die "sicherste" Geldanlage. Sie sind am stärksten dem Leverage-Effekt ausgesetzt. Und der Leverage-Effekt kann positive oder negative Auswirkungen haben.
Bevor Sie eine Entscheidung treffen, rechnen Sie. Nicht mit den Zahlen, die Sie bei einem Kaffee gehört haben, sondern mit echten, aktualisierten Zahlen aus verifizierbaren Quellen.
Suchen Sie eine personalisierte Analyse für eine bestimmte Immobilie in Sibiu? Das Team von Vianto Properties steht für kostenlose Beratung zur Verfügung. Kontaktieren Sie uns unter +40 791 710 606 oder office@vianto.ro. viantoproperties.ro
Erkunden Sie die Angebote von Vianto Properties:
Angebote von Vianto Properties in Sibiu:
Bei der Vermietung zählen ein realistischer Preis und die Überprüfung des Mieters vor der Unterzeichnung mehr als Geschwindigkeit. Sehen Sie sich die Wohnungen zu vermieten in Sibiu an oder, wenn Sie eine Wohnung zu vermieten haben, schreiben Sie uns für ein kostenloses Gespräch mit dem Team von Vianto Properties.